Una pyme puede tener una campaña de Google Ads con leads válidos, un CRM que registra esos mismos contactos y una cuenta de Meta Ads que atribuye parte de ellos a sus anuncios. El responsable de marketing abre los tres paneles y encuentra cifras distintas, aunque todos parecen describir las mismas conversiones. La duda no tarda en aparecer: ¿qué canal está generando realmente el negocio?
La respuesta suele estar menos en el volumen de datos que en la regla utilizada para repartir el mérito. El modelo de atribución determina qué interacción recibe el crédito de una venta o un lead dentro de una ruta multicanal. En Google Analytics 4, esa decisión puede cambiar la lectura del CPA, el ROI y el presupuesto recomendado para cada canal, especialmente cuando una conversión combina SEO, Google Ads, Meta Ads, email y tráfico directo.
Por qué tu reporting de marketing no cuadra
El dueño de una empresa de servicios revisa Google Ads y ve solicitudes de contacto de buena calidad. La responsable de redes sociales observa que Meta Ads también registra conversiones. El equipo comercial, mientras tanto, confirma que varios de esos contactos llegaron después de leer un contenido orgánico o abrir un email. Nadie está necesariamente equivocado. Cada plataforma puede estar aplicando una regla distinta al mismo recorrido.
Un usuario puede descubrir una marca mediante una búsqueda orgánica, volver después desde un anuncio de Google, recibir un correo y completar el formulario tras hacer clic en una campaña de remarketing. Si el informe utiliza last-click, el último contacto se queda con todo el crédito. Si se emplea un enfoque multitáctil, varias interacciones participan en la valoración. Google define el modelo de atribución como la regla que determina cómo se asigna el valor de ventas y conversiones entre los puntos de contacto de una ruta, tal como recoge su documentación sobre atribución de eventos clave en GA4.
El mismo lead puede tener varios “responsables”
La discrepancia no significa automáticamente que existan conversiones duplicadas. Puede significar que Google Ads, Meta Ads, el CRM y GA4 están mirando momentos diferentes del viaje. Una plataforma publicitaria suele valorar su propia interacción, mientras que una herramienta analítica intenta reconstruir la secuencia completa con los datos disponibles.
Para una pyme, esta diferencia tiene una consecuencia práctica. Al abandonar last-click y utilizar un modelo que reconoce asistencias, los canales de cierre pueden perder parte del crédito que antes concentraban. El CPA aparente de email u orgánico puede mejorar porque reciben conversiones atribuidas, mientras que el CPA de pago puede empeorar al dejar de reclamar el cien por cien de algunas rutas. Eso no demuestra por sí solo que una campaña se haya vuelto menos eficiente. Demuestra que cambió la forma de contar.
Regla operativa: antes de modificar el presupuesto, el equipo debe confirmar si está comparando resultados calculados con la misma ventana, el mismo evento clave y el mismo modelo.
El recorrido completo también importa. Un flujo de usuario bien analizado ayuda a detectar qué pasos preceden a la conversión, pero la visualización de la ruta no decide por sí misma cuánto mérito corresponde a cada canal. Esa decisión pertenece al modelo de atribución.
Qué es realmente un modelo de atribución
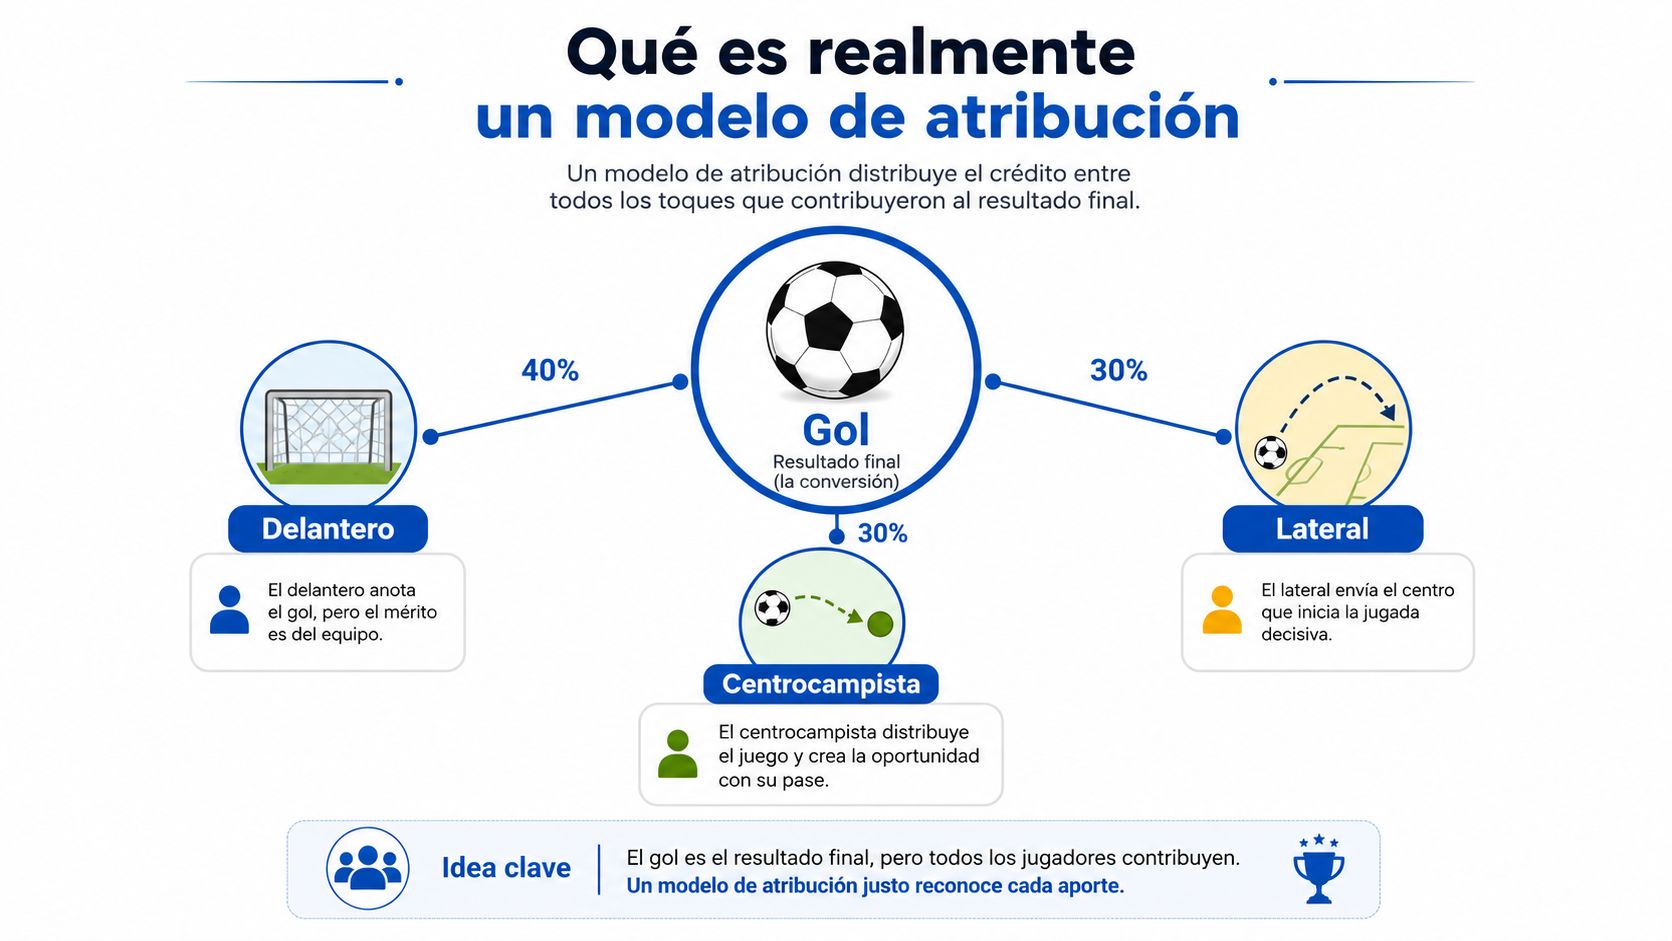
Un responsable de marketing revisa GA4 y observa que una compra aparece asociada a orgánico, Google Ads y email. En los informes de cada plataforma, el reparto parece distinto. Para entender la diferencia, conviene pensar en un partido de fútbol: el delantero marca, el centrocampista da el pase y el lateral inicia la jugada. La atribución decide cómo repartir el mérito entre quienes participaron.
En marketing, esos jugadores son los touchpoints: visitas, clics, interacciones o impresiones que forman el recorrido de una persona. La conversión puede ser una compra, una solicitud de presupuesto, una llamada o cualquier evento clave definido por el negocio. El modelo asigna valor a esos contactos mediante una regla fija o a partir de la contribución observada en los datos.
Del recorrido a la conversión
GA4 registra interacciones como eventos y las relaciona con usuarios y sesiones según la configuración de la propiedad. Una ruta puede comenzar con una visita orgánica, continuar con un anuncio y terminar con el envío de un formulario. El modelo revisa esa secuencia y distribuye crédito sobre el evento de conversión.
Conviene separar dos preguntas:
- Atribución de conversiones: indica qué canales reciben valor por leads, compras u otros eventos clave.
- Atribución de ingresos: vincula ese crédito con el revenue generado cuando el negocio envía correctamente el valor económico de la transacción.
Una pyme puede atribuir muchas conversiones a un canal y comprobar después que aportan poco ingreso. Por eso, el reporting no debe detenerse en el número de formularios. También debe revisar la calidad del lead, su avance comercial y el valor económico asociado.
Esta distinción afecta al presupuesto. Si una cuenta pasa de last-click a data-driven en GA4, el CPA de un canal de cierre puede subir porque deja de quedarse con todo el crédito. A la vez, el CPA atribuido a otros canales puede bajar al reconocer su papel previo. El coste real de las campañas no cambia automáticamente. Cambia la forma de asignar las conversiones y, con ella, la lectura de eficiencia.
La ventana retrospectiva cambia la historia
La lookback window, o ventana retrospectiva, define cuánto tiempo hacia atrás se examinan las interacciones relacionadas con una conversión. Si los contactos más antiguos quedan fuera, la ruta se interpreta de forma incompleta. La configuración de GA4 permite ajustar esa ventana dentro de la herramienta, según explica Google en su guía oficial sobre modelos de atribución.
Los modelos deterministas aplican reglas conocidas. Last-click entrega todo el valor al último contacto, mientras que un modelo lineal lo reparte entre los puntos de contacto. La atribución basada en datos usa aprendizaje automático para distribuir el crédito según la contribución observada de cada interacción. GA4 permite comparar ese enfoque con modelos de último clic en distintos grupos de canales.
La diferencia es metodológica. Un modelo basado en reglas aplica una norma definida antes del análisis. Un modelo data-driven estima patrones con los datos disponibles, por lo que su resultado depende de la calidad, el volumen y la cobertura de la medición.
Los principales modelos de atribución y cuáles siguen disponibles en GA4
Cuando una conversión pasa por SEO, Google Ads, Meta y email, el modelo decide cómo se reparte el crédito. Esa decisión no cambia el coste real de las campañas, pero sí puede cambiar el CPA atribuido en el dashboard y, con él, la lectura que hace una PYME de cada canal.
En la versión actual de Google Analytics 4, Google indica que los informes de atribución ofrecen tres modelos: atribución basada en datos, último clic de canales pagados y orgánicos y último clic de canales pagados de Google. La referencia debe ser siempre la documentación oficial de atribución de GA4, porque las opciones disponibles han cambiado con el tiempo.
Modelos históricos que siguen siendo útiles como marco conceptual
Modelos como primera interacción, lineal, deterioro del tiempo o basado en la posición siguen siendo útiles para entender los sesgos de una regla de reparto, pero ya no son opciones seleccionables en los informes de atribución actuales de GA4. Google retiró esos modelos basados en reglas de su interfaz; por eso conviene tratarlos como marcos analíticos o referencias históricas, no como configuraciones actuales de la propiedad.
- Último clic: concentra el mérito en el contacto final y puede ocultar el papel de descubrimiento o consideración.
- Primera interacción: hace lo contrario: da todo el crédito al primer contacto y deja en segundo plano el cierre.
- Lineal: reparte el crédito entre todos los touchpoints, aunque trata interacciones distintas como si tuvieran el mismo peso.
- Deterioro del tiempo: favorece los contactos próximos a la conversión y puede sobrerrepresentar remarketing o email de cierre.
- Basado en la posición: prioriza el primer y el último contacto, dejando menos peso a la parte media del recorrido.
- Basado en datos: utiliza las señales disponibles en la propiedad para estimar la contribución de los puntos de contacto.
Comparativa práctica
| Modelo | Cómo reparte el crédito | Disponibilidad actual en GA4 | Uso analítico |
|---|---|---|---|
| Basado en datos | Distribuye el crédito según la contribución estimada de cada interacción | Sí | Reporting multicanal cuando la medición dispone de señales suficientes |
| Último clic pagado y orgánico | Asigna el crédito al último contacto elegible de canales pagados u orgánicos | Sí | Referencia simple y comparación con una lógica de cierre |
| Último clic de canales pagados de Google | Prioriza el último contacto de Google Ads elegible | Sí | Lectura centrada en campañas pagadas de Google |
| Primera interacción | Todo el crédito al primer contacto | No, como opción actual de GA4 | Analizar el sesgo de descubrimiento de forma conceptual |
| Lineal | Reparte el crédito entre los touchpoints | No, como opción actual de GA4 | Explicar recorridos multitáctiles sin priorizar una etapa |
| Deterioro del tiempo | Da más peso a las interacciones cercanas a la conversión | No, como opción actual de GA4 | Analizar el efecto de los contactos de cierre |
| Basado en la posición | Prioriza inicio y final del recorrido | No, como opción actual de GA4 | Explorar el peso relativo de captación y cierre |
La elección debe responder a una decisión empresarial. Si el cambio de modelo altera el CPA de Google Ads, SEO u otros canales, conviene revisar también la calidad del lead, el revenue y el avance comercial. Así, el reporting deja de premiar una única interacción y se conecta con el resultado real del negocio.
Limitaciones, sesgos y trampas habituales
Migrar a data-driven no transforma un tracking incompleto en una medición fiable. El algoritmo reparte mejor las señales disponibles, pero no recupera una conversión offline que nunca llegó a GA4, ni une dos dispositivos sin una identificación válida. Tampoco corrige parámetros de campaña mal etiquetados.
Para una PYME, el efecto aparece en el presupuesto. Si faltan llamadas o ventas cerradas, el CPA del dashboard puede parecer preciso y aun así orientar dinero hacia el canal equivocado. Antes de cambiar la puja o reducir inversión, conviene revisar qué conversión está contando cada plataforma y cuál representa ingresos reales.
La ventana retrospectiva introduce otro sesgo. Una interacción antigua puede quedar fuera de la ruta aunque haya contribuido a la decisión. El riesgo crece cuando el ciclo comercial es largo o se comparan periodos configurados con ventanas distintas. Los recorridos entre dispositivos también se fragmentan si GA4 no puede reconocer que varias sesiones pertenecen a la misma persona.
Cuando cada plataforma reclama la conversión
Meta Ads, Google Ads y otras plataformas pueden atribuir una misma conversión a sus propios anuncios. GA4 aplica la configuración de atribución de la propiedad. Si no existe una regla de deduplicación, el responsable puede sumar créditos de varias fuentes como si fueran conversiones independientes y calcular un CPA incompatible con el coste real.
Las plataformas publicitarias pueden utilizar ventanas, señales y reglas de atribución diferentes a las de GA4. Por eso, una conversión reclamada por Google Ads o Meta Ads no debe sumarse automáticamente a las conversiones de GA4 como si fueran contactos distintos. Antes de calcular CPA o ROI, el equipo necesita una fuente de reporting definida y una regla de deduplicación.
Consent Mode v2 puede reducir las señales disponibles cuando los usuarios no otorgan consentimiento. Las conversiones offline incompletas generan un problema adicional: el panel muestra un CPA con decimales, aunque falten llamadas, ventas cerradas o ingresos del CRM. El número parece exacto, pero la decisión de presupuesto queda apoyada en una ruta parcial.
Sesgos habituales y cómo mitigarlos
| Sesgo o trampa | Impacto en CPA | Acción correctora |
|---|---|---|
| Ventana retrospectiva inadecuada | Excluye contactos de rutas antiguas | Alinear la ventana con el ciclo comercial |
| Recorridos cross-device incompletos | Fragmenta la secuencia y asigna crédito parcial | Revisar identificación y calidad de señales |
| Atribución de plataforma frente a GA4 | Duplica conversiones o crea CPA incompatibles | Definir una fuente principal y deduplicar |
| Eventos mal etiquetados | Envía crédito al canal equivocado | Auditar source, medium, campaign y eventos clave |
| Conversiones offline ausentes | Confunde leads con resultados comerciales | Conectar CRM y validar ingresos o etapas del pipeline |
| Consentimiento limitado | Reduce la observación de algunas rutas | Revisar Consent Mode v2 y documentar sus efectos |
Antes de mover presupuesto: audita eventos, valida ventanas y cruza al menos dos fuentes. Un dashboard preciso en apariencia no compensa una base de medición incompleta.
Qué modelo elegir según tu objetivo de negocio
No existe un modelo que resuelva por sí solo la atribución de una PYME. La elección debe combinar las opciones actuales de GA4 con el tipo de ciclo comercial, la calidad del tracking y los datos que llegan desde CRM, e-commerce o Perfil de Empresa.
Lead generation B2B
Una empresa B2B puede captar el primer contacto mediante SEO, nutrirlo con contenidos y cerrar después de varias interacciones comerciales. La atribución basada en datos puede ayudar a leer ese recorrido digital, pero el CRM debe confirmar qué leads avanzan, se convierten en oportunidades y terminan en negocio.
Para decidir presupuesto, conviene comparar el CPA de lead con el coste por oportunidad y por cliente ganado. Una lectura de último clic puede mantenerse como referencia para entender cuánto cambia el reparto, pero no debe sustituir la calidad comercial. La generación de leads B2B exige conectar adquisición con resultado, no limitarse a contar formularios.
Comercio electrónico con recorridos cortos
En e-commerce, la atribución basada en datos permite estudiar recorridos con varios contactos siempre que la implementación de compras e ingresos sea fiable. La comparación frente a último clic pagado y orgánico ayuda a detectar cuánto crédito se desplaza desde los canales de cierre hacia interacciones anteriores.
El panel debe incluir compras, ingresos, CPA, canal de entrada y, cuando sea posible, clientes nuevos frente a recurrentes. La ventana de atribución debe reflejar el ciclo de compra real; una ventana mal alineada puede dar peso a contactos que ya no representan la decisión actual.
Negocios locales
En un negocio local, GA4 solo cubre una parte de la historia. Las llamadas, solicitudes de ruta, reservas y acciones del Perfil de Empresa también deben entrar en la lectura. Si hay suficiente señal digital, data-driven puede servir para el reporting web; si no, un último clic pagado y orgánico ofrece una referencia más sencilla mientras se mejora la medición.
El descubrimiento local debe analizarse además con consultas de búsqueda, tráfico branded y non-branded, acciones de Google Business Profile y datos del CRM. Así se evita pedir al modelo de atribución una respuesta que depende de señales que nunca llegaron a Analytics.
Modelo de trabajo por objetivo
| Objetivo | Modelo de trabajo en GA4 | Reporting mínimo |
|---|---|---|
| Lead generation B2B | Data-driven, contrastado con último clic como referencia | Leads, oportunidades, pipeline, ingresos y ventana alineada |
| E-commerce | Data-driven, comparado con último clic pagado y orgánico | Compras, revenue, CPA y clientes nuevos frente a recurrentes |
| Negocio local | Data-driven si hay señal suficiente; último clic como referencia simple | Branded, non-branded, llamadas, reservas, formularios y datos de ficha |
La decisión más estable consiste en elegir un modelo operativo para decidir y conservar una referencia comparable. Así, el equipo puede separar qué parte de un cambio de CPA procede de la regla de atribución y qué parte refleja rendimiento real.
Cómo implementarlo paso a paso en GA4
La implementación empieza con permisos, eventos y consentimiento, no con el selector de modelos. En GA4, los informes de atribución se consultan desde Publicidad > Atribución. Antes de interpretar o cambiar la configuración de reporting, confirma quién puede editar la propiedad y qué señales están disponibles.
Preparar la propiedad
El administrador debe revisar los permisos y la implementación de Consent Mode v2. Si faltan datos por las decisiones de consentimiento, deja constancia de esa limitación. De lo contrario, el equipo puede interpretar una caída de conversiones como un problema de campañas.
Comprueba también que los eventos clave estén definidos de forma consistente. Un formulario enviado, una llamada o una compra deben llegar con nombres claros y parámetros de adquisición que permitan identificar source, medium y campaign. Un evento mal clasificado puede asignar crédito al canal equivocado y alterar el CPA que se utiliza para decidir presupuesto.
Elegir modelo y ventana
Google mantiene actualmente tres modelos en los informes de atribución: basado en datos, último clic de canales pagados y orgánicos y último clic de canales pagados de Google. La interfaz de administración puede cambiar, por lo que conviene seguir la documentación oficial de atribución y registrar siempre el modelo utilizado, la fecha de cambio y la ventana retrospectiva.
La atribución basada en datos encaja mejor con recorridos multicanal cuando la propiedad cuenta con señales suficientes. Una PYME que aún necesite explicar el informe con facilidad puede conservar el último clic como referencia. La comparación debe aclarar que un cambio de modelo puede modificar el CPA atribuido sin que haya cambiado el coste real de las campañas.
Nota para la decisión: si el CPA baja al migrar a data-driven, separa el efecto de la nueva asignación del efecto de una mejora real en conversiones, ingresos o calidad de los leads.
Construir un panel de control comparable
El panel de Looker Studio debe mostrar el modelo nuevo y el anterior con las mismas métricas y el mismo periodo:
- Conversiones y eventos clave, con su definición documentada.
- CPA por canal, sin sumar conversiones reclamadas por varias plataformas.
- Revenue atribuido, cuando el valor se envíe correctamente.
- Diferencia de atribución, para identificar qué canales ganan o pierden crédito.
- Notas de configuración, con ventana, fecha de corte y cambios de tracking.
Para el reporting de una PYME, conviene presentar el modelo operativo junto con una referencia comparable y explicar qué parte del cambio en CPA procede de la regla de asignación. El contexto del funnel de marketing ayuda a recordar que una conversión es el final visible de un recorrido, no una señal aislada. Así, la dirección puede ajustar inversión sin confundir una variación contable con rendimiento adicional.
Hoja de ruta para dejar el last-click atrás
Pasar a una medición más fiable no exige borrar el histórico. Exige crear una transición controlada, mantener una referencia y separar los cambios de tracking de los cambios de presupuesto.
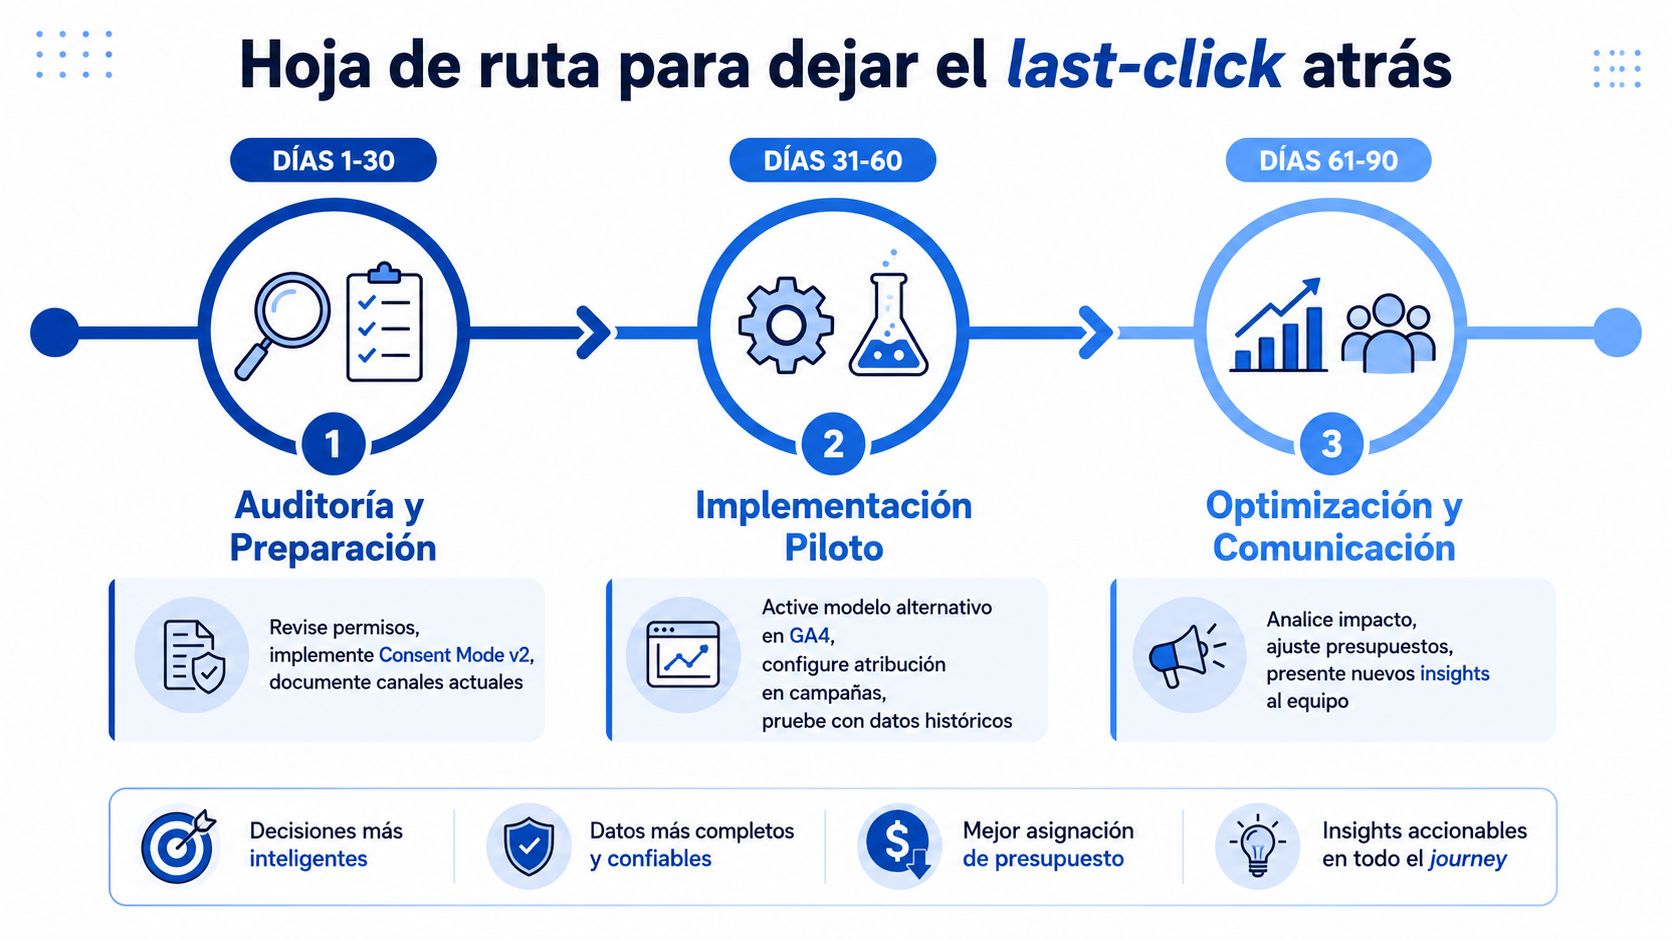
Días iniciales para auditar y preparar
Durante los primeros 30 días, el equipo debería revisar permisos, eventos clave, UTMs, conexión con Google Ads y coherencia entre GA4, CRM y plataformas publicitarias. También debe confirmar cómo se cuentan las conversiones offline y qué ventana representa el ciclo comercial.
El entregable principal es un documento breve que responda a cuatro preguntas: qué evento cuenta como conversión, qué fuente se utiliza para el reporting, cómo se deduplican los contactos y qué modelo servirá como referencia. La selección del piloto puede recaer en data-driven o en una regla más sencilla, según la calidad de las señales.
Días intermedios para medir en paralelo
Entre los días 31 y 60, el responsable puede mantener una lectura paralela de last-click y data-driven en GA4. Un mini-dashboard debe mostrar leads, conversiones, CPA y revenue atribuido por canal, sin mezclar métricas calculadas con reglas diferentes.
El criterio de éxito no es que todos los canales mejoren a la vez. Es que el equipo pueda explicar por qué cambia el crédito, detectar saltos anómalos y relacionar la atribución con la calidad comercial. Un cambio brusco sin una modificación equivalente en el negocio debe activar una auditoría de eventos, ventanas o etiquetado.
Días finales para consolidar y comunicar
Entre los días 61 y 90, la dirección puede elegir el modelo definitivo para el reporting operativo. El equipo debe documentar la fecha de corte, conservar la vista histórica basada en el criterio anterior y ajustar el presupuesto solo después de revisar CPA, revenue, calidad de lead y contribución por etapa del embudo.
La presentación a dirección debe evitar frases como “el canal ganador ha cambiado” sin contexto. Una formulación más útil sería: “el modelo nuevo reparte parte del crédito de estas rutas entre varios canales, por lo que el CPA atribuido cambia; la decisión de inversión se apoyará también en calidad y resultado comercial”.
El control final incluye tres comprobaciones:
- Comparabilidad: los periodos se comparan con la misma definición de conversión.
- Trazabilidad: cada cambio de modelo, ventana o evento tiene fecha y responsable.
- Acción: cualquier ajuste presupuestario se vincula a una hipótesis que pueda revisarse.
Una pyme que organiza esta transición puede dejar de discutir qué panel “tiene razón” y empezar a decidir qué medición responde mejor a su objetivo. Si tus conversiones no cuadran entre GA4, campañas y CRM, BUZZALYZE puede revisar tracking, UTMs, eventos y reporting. Puedes solicitar un análisis para convertir esa revisión en un plan de medición accionable.