
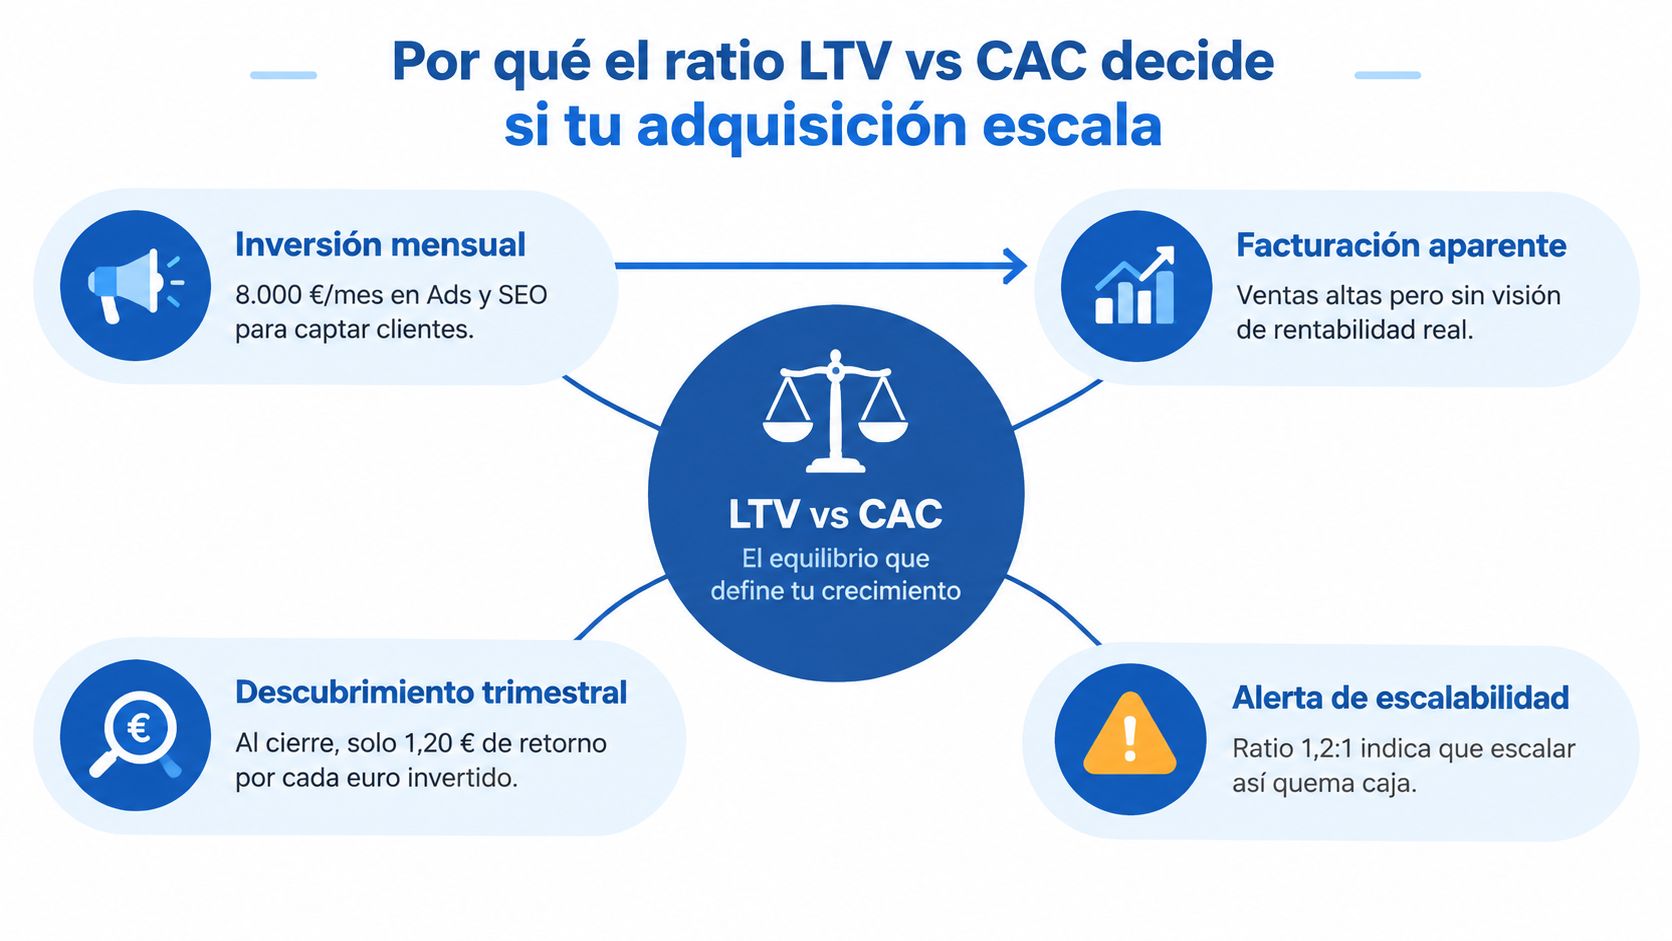
Una pyme española puede invertir 8.000 € al mes en Ads y SEO, aumentar la facturación y descubrir al cierre del trimestre que cada cliente nuevo apenas devuelve 1,20 € por cada euro invertido. El problema no está necesariamente en el volumen de ventas, sino en que la adquisición está consumiendo demasiado valor futuro.
Ese diagnóstico aparece en negocios de suscripción, eCommerce, SaaS B2B y servicios locales. El ratio LTV:CAC cruza el valor que deja un cliente durante su relación con la empresa con el coste de conseguirlo. Su utilidad no consiste en perseguir una cifra aislada, sino en decidir cuánto puede gastar el equipo sin destruir margen ni tensionar la caja.
La regla 3:1 sirve como referencia operativa, pero cambia según la madurez, la recurrencia, el margen, el canal y el tiempo necesario para recuperar la inversión. Un negocio temprano puede aceptar temporalmente una economía más débil mientras valida retención, mientras que una empresa madura debería exigir más eficiencia y un payback corto.
Por qué el ratio LTV vs CAC decide si tu adquisición escala
La pyme del ejemplo no tiene necesariamente un problema de ventas. Tiene un problema de lectura financiera. Si el equipo observa únicamente el coste por lead, puede celebrar campañas que generan muchos contactos, aunque esos contactos compren una sola vez, negocien descuentos agresivos o abandonen poco después. Si observa únicamente la facturación, puede confundir ingresos con rentabilidad.
El CAC revela cuánto cuesta conseguir un cliente nuevo. El LTV estima cuánto margen acumula ese cliente durante toda su relación con el negocio. El ratio une las dos perspectivas:
LTV:CAC = LTV ÷ CAC
Cuando el resultado es 1:1, el valor atribuido al cliente iguala el coste de captarlo. Por debajo de esa banda, cada alta destruye valor. Como referencia habitual —no como regla universal—, un 3:1 suele utilizarse como señal de equilibrio entre valor generado y coste de adquisición. Ratios claramente superiores pueden reflejar mucha eficiencia, aunque también conviene comprobar si existe margen para invertir más en crecimiento, como explica la guía de HubSpot sobre el ratio LTV:CAC.
La métrica que evita dos decisiones equivocadas
Un CAC bajo no garantiza una buena adquisición. Un canal barato puede traer clientes con poca recurrencia y, por tanto, un LTV insuficiente. Del mismo modo, un LTV alto puede esconder una captación cara, una recuperación lenta de la inversión o una dependencia excesiva de pocos clientes.
La lectura correcta exige dos controles:
- Rentabilidad acumulada: cuánto margen genera el cliente frente al coste de adquisición.
- Velocidad de recuperación: cuánto tarda el negocio en recuperar el CAC mediante el margen cobrado.
Por eso, el ratio no debe aprobar por sí solo un aumento de presupuesto. Un canal puede mostrar una relación atractiva a largo plazo y, sin embargo, consumir caja durante demasiado tiempo. La decisión debe considerar también el payback, la retención y la calidad de cada cohorte.
Decisión para captación: antes de escalar cualquier canal, el equipo debe calcular su LTV:CAC con margen, separar clientes nuevos de leads y situar el resultado en una banda interpretada según sector y fase.
Qué es el CAC y cómo calcularlo en marketing digital
El Customer Acquisition Cost, o CAC, es el coste total necesario para conseguir un cliente nuevo. No equivale al coste por clic, al coste por lead ni al gasto visible en una plataforma publicitaria. Su fórmula operativa es:
CAC = inversión total en marketing y ventas ÷ clientes nuevos conseguidos
El periodo debe ser el mismo en ambos términos. Si el equipo suma el gasto de un mes, tiene que dividirlo entre los clientes nuevos cerrados en ese mes, no entre formularios enviados ni entre oportunidades abiertas.
Qué costes deben entrar
El CAC blended debe incluir los costes directamente relacionados con la captación. La siguiente clasificación evita que el ratio parezca mejor de lo que es.
| Partida | ¿Incluir en CAC? | Motivo |
|---|---|---|
| Paid media | Sí | Es gasto directo para generar demanda y conversiones |
| Fee de agencia | Sí | Forma parte del coste operativo de la captación |
| Herramientas de analítica y atribución | Sí | Permiten activar, medir y optimizar el proceso comercial |
| Salario proporcional del equipo de captación | Sí | El trabajo del equipo es un coste real de adquisición |
| Creatividades y producción de anuncios | Sí | Sin esos activos, la campaña no puede captar |
| Descuentos de primera compra | Sí, si se usan para cerrar | Reducen el ingreso económico de la adquisición |
| Soporte posterior a la venta | No | Pertenece a retención y servicio, no a captación |
| Producto o entrega recurrente | No | Debe descontarse al estimar el margen del LTV |
| Branding sin objetivo de adquisición medible | No en el CAC directo | Su efecto no puede asignarse limpiamente a clientes nuevos |
Un negocio que quiera estimar el coste de Google Ads y sus distintos componentes de precio debería sumar también la gestión, la medición y la producción asociadas, no solo el saldo consumido en la cuenta publicitaria.
CAC bruto frente a CAC ajustado por margen
El CAC bruto describe el coste de adquirir el cliente. En un periodo con 12.000 € invertidos y 60 clientes nuevos, el CAC bruto asciende a 200 € por cliente. Si el análisis aplica un factor de margen que lleva el coste económico atribuible a 120 €, ese segundo valor debe identificarse como CAC ajustado o coste sobre margen, no mezclarse con el CAC contable.
La distinción es especialmente importante en eCommerce. Si un pedido genera ingresos, pero también exige producto, envío, devoluciones y atención, usar la facturación completa como LTV inflará el ratio. El equipo financiero debe decidir una convención única y mantenerla en todos los canales.
Decisión para captación: una hoja de cálculo o dashboard único debe sumar cada coste de adquisición del periodo y dividirlo únicamente entre clientes nuevos cerrados, con una columna separada para CAC bruto y lectura sobre margen.
Qué es el LTV y cómo estimarlo en negocios de suscripción y eCommerce
El Lifetime Value, o LTV, representa el margen acumulado que deja un cliente durante su relación con la empresa. No debe confundirse con la facturación total. El cálculo tiene que descontar el coste directo de servir al cliente y reflejar la recurrencia real.
Para una suscripción SaaS, una fórmula práctica es:
LTV = ARPU mensual × margen bruto × (1 ÷ churn mensual)
Para eCommerce, el cálculo habitual puede expresarse así:
LTV = ticket medio × frecuencia de compra anual × vida media en años × margen bruto
En ambos casos, los periodos deben ser coherentes. El ARPU mensual necesita una vida estimada en meses, mientras que un ticket anual exige una frecuencia y una permanencia expresadas en años.
Dos modelos, dos lecturas
| Modelo de negocio | Fórmula de LTV | Ejemplo numérico |
|---|---|---|
| Suscripción SaaS | ARPU mensual × margen bruto × (1 ÷ churn mensual) | 49 € × 70 % × (1 ÷ 3 %) ≈ 1.143 € |
| eCommerce | Ticket medio × frecuencia anual × vida media × margen bruto | Ticket y frecuencia deben calcularse sobre margen, no sobre ingresos brutos |
El ejemplo SaaS muestra por qué la retención tiene tanto peso. Con una suscripción de 49 € al mes, un margen del 70 % y un churn mensual del 3 %, el LTV aproximado es 1.143 €. Si el churn empeora, el valor proyectado cae aunque el precio y el CAC permanezcan sin cambios. Para interpretar el ratio, conviene tratar el 3:1 como una referencia orientativa y contrastarlo con margen, payback y retención, como resume HubSpot en su guía de LTV:CAC.
El promedio oculta clientes distintos
El LTV medio es útil para una primera orientación, pero no basta para decidir presupuesto. El LTV por cohorte agrupa clientes por mes de alta, canal, campaña, producto o segmento. Así, el equipo puede comprobar si los clientes captados por Paid Search repiten más que los procedentes de una campaña social, o si los referidos permanecen más tiempo que los clientes de una promoción.
Un dashboard de cohorts debe mostrar altas, margen acumulado, cancelaciones, compras posteriores y expansión. También debe separar el LTV observado del LTV proyectado, porque una cohorte reciente todavía no tiene suficiente historial para confirmar su permanencia.
Decisión para captación: cada canal debe tener su propio LTV de cohorte. Sin esa separación, el promedio general puede justificar inversión en campañas que atraen clientes con baja retención.
Comparativa directa de LTV, CAC y su ratio
LTV, CAC y ratio responden a preguntas diferentes. El CAC pregunta cuánto cuesta comprar crecimiento. El LTV pregunta cuánto margen futuro puede generar ese cliente. El ratio indica si la relación entre ambos permite crecer con una economía razonable.
| Criterio | CAC | LTV | Ratio LTV:CAC |
|---|---|---|---|
| Qué mide | Coste de conseguir un cliente nuevo | Margen acumulado durante la relación | Valor generado por unidad de coste de adquisición |
| Horizonte temporal | Periodo de captación | Vida completa o proyectada del cliente | Cruza captación y valor futuro |
| Señal de alerta | Sube sin mejora en calidad | Cae por churn, bajo ticket o poco margen | Se acerca a 1:1 o cae entre cohortes |
| Cómo se mueve | Cambia con canales, pujas, conversión y costes internos | Cambia con retención, pricing, frecuencia y margen | Mejora al subir LTV, bajar CAC o equilibrar ambos |
La lectura de las bandas es directa. Por debajo de 1:1, el cliente destruye valor. Entre 1:1 y 3:1, la empresa recupera parte o toda la inversión, pero no escala con comodidad. Alrededor de 3:1, la unidad económica suele ofrecer margen para reinvertir. Por encima de 5:1, puede existir una oportunidad de aumentar gasto, aunque también conviene comprobar que el LTV no esté sobreproyectado, según la guía española sobre coste de adquisición y rentabilidad.
Dos ejemplos para evitar la lectura plana
Un SaaS con LTV de 1.500 € y CAC de 500 € presenta un ratio de 3:1. Esa relación puede ser saludable si la empresa recupera el coste con rapidez y la retención histórica respalda la proyección.
En eCommerce, un cliente puede aportar una facturación acumulada elevada, pero si el margen bruto es reducido, el LTV económico será inferior. El ratio debe usar ese margen y no la suma de pedidos, porque la adquisición se financia con contribución, no con ventas nominales.
El dato agregado tampoco revela qué campaña funciona. Dos canales pueden mostrar el mismo CAC, pero producir cohortes con diferente repetición, devoluciones o permanencia. Por esa razón, la decisión presupuestaria necesita las tres métricas en el mismo cuadro y segmentadas por canal.
Decisión para captación: el dashboard debe reportar LTV, CAC y LTV:CAC juntos, con filtros por cohorte, canal y segmento. Ningún responsable debería aprobar una campaña mirando una sola cifra.
Buzzalyze puede revisar captación, landings, tracking y calidad de los leads para identificar dónde se pierde rentabilidad. Solicita una auditoría gratuita.
Benchmarks del ratio LTV vs CAC: cómo usarlos sin equivocarte
El 3:1 es un punto de partida, no una ley financiera. La banda razonable depende del margen, la recurrencia, la velocidad de cobro, el ciclo comercial y el riesgo de sobreestimar el LTV. Por eso, comparar un SaaS de suscripción con un eCommerce o un servicio local usando un único benchmark puede llevar a malas decisiones.
| Modelo de negocio | Qué vigilar junto al ratio | Riesgo de una lectura demasiado simple |
|---|---|---|
| SaaS / suscripción | Churn, margen bruto, expansión y payback | Proyectar una vida media demasiado larga |
| eCommerce | Margen por pedido, frecuencia, devoluciones y repetición | Usar facturación en lugar de margen |
| Servicios B2B | Ciclo comercial, tasa de cierre y coste del equipo de ventas | Ignorar meses de trabajo previos al cierre |
| Negocio local | Ticket, recurrencia y capacidad operativa | Escalar leads que el equipo no puede atender |
Una referencia de 3:1 puede ser útil para detectar desequilibrios, pero no sustituye el histórico del negocio. HubSpot explica esta referencia y también insiste en que debe interpretarse en contexto, especialmente cuando cambian el modelo de ingresos o la fase de crecimiento.
El benchmark más útil suele ser el propio: comparar cohortes, canales y periodos con una definición constante de CAC y LTV. Una campaña puede estar “por encima de la media” y seguir siendo mala para tu caja si tarda demasiado en recuperar la inversión.
Decisión para captación: usa benchmarks como señal de alerta, pero mueve presupuesto a partir de margen real, retención, payback y evolución de tus propias cohortes.
Cómo interpretar el ratio según la fase y el payback del negocio
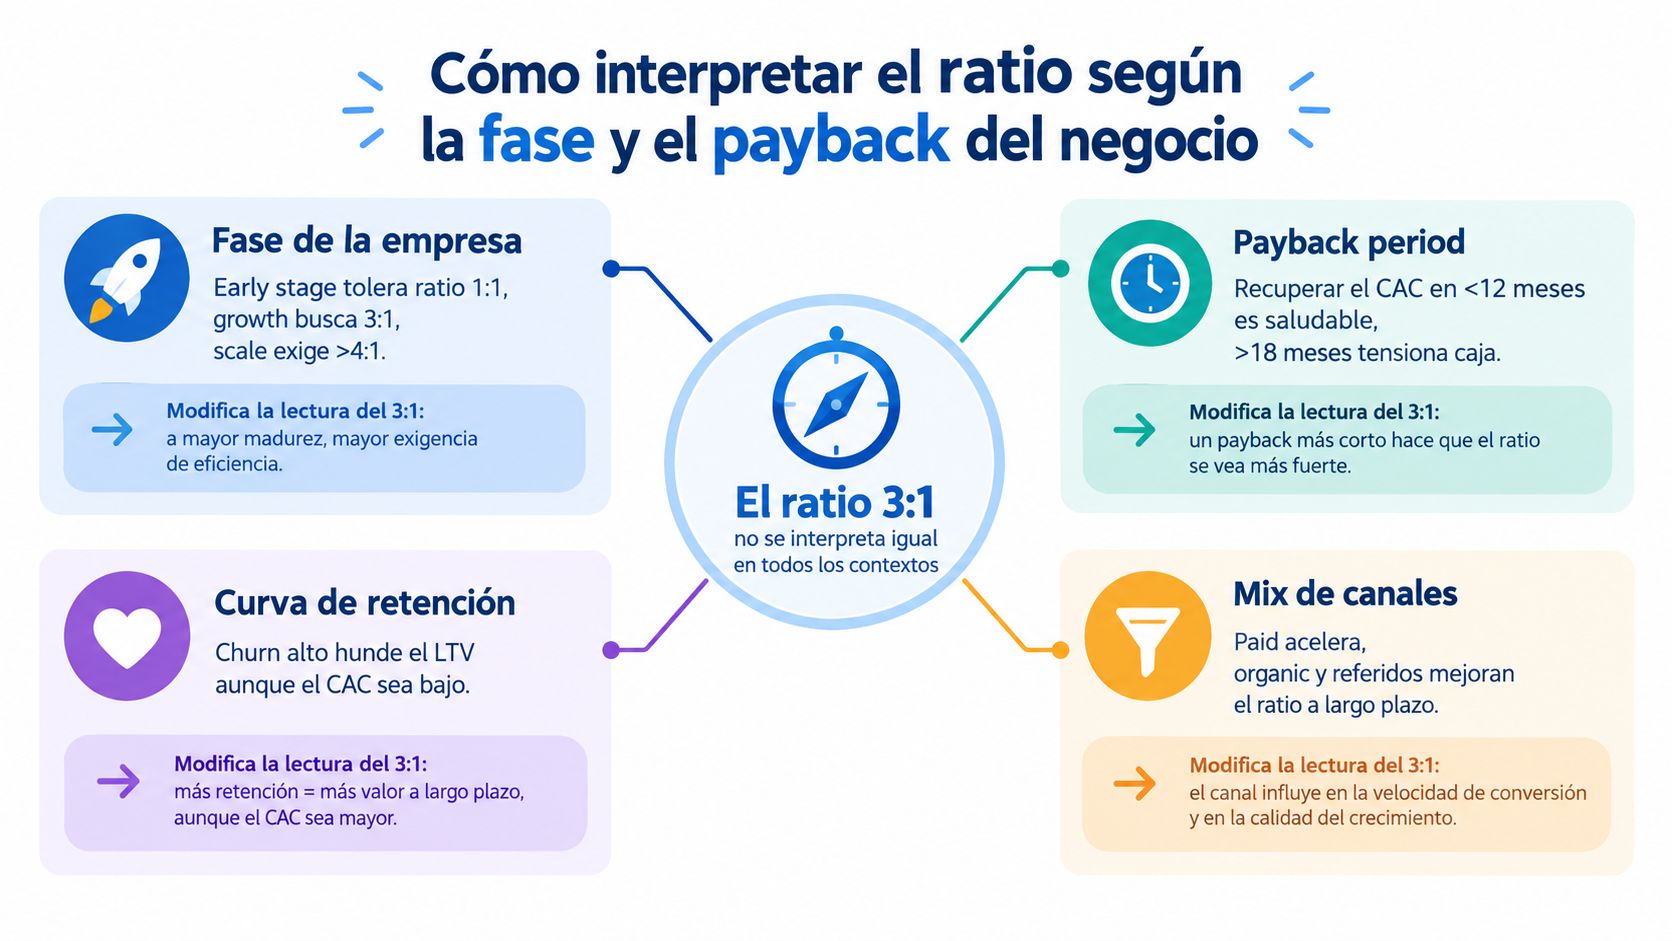
El mismo ratio puede exigir decisiones opuestas en dos empresas. Una startup early stage puede aceptar un 1,5:1 o 2:1 mientras valida producto, segmentación y retención, siempre que tenga capital y un plan concreto de mejora. Una compañía madura puede exigir 4:1 y un payback inferior a 6 meses antes de abrir presupuesto adicional.
La diferencia está en la caja. El LTV:CAC mide valor acumulado, pero no indica cuándo vuelve el dinero. El payback estima el tiempo necesario para recuperar el CAC mediante el margen periódico:
Payback en meses = CAC ÷ margen mensual generado por el cliente
Un modelo con ratio atractivo y recuperación lenta puede quedarse sin liquidez antes de capturar el valor proyectado. Una empresa joven puede tolerar esa tensión de forma temporal, pero no debe presentarla como eficiencia consolidada.
La fase cambia el umbral de decisión
En una fase temprana, el equipo debe priorizar aprendizaje y comprobar si cada cohorte mejora. En growth, el 3:1 se convierte en una referencia de escalado más exigente. En scale, la empresa puede pedir ratios superiores porque dispone de datos, procesos y capacidad para seleccionar mejor los segmentos rentables.
Un ratio estable también puede esconder un deterioro. Si el CAC sube y el LTV aumenta al mismo tiempo por una mejora de pricing, la relación puede parecer igual aunque la empresa necesite más caja para financiar cada alta. Por eso, el ratio debe leerse junto con el payback y con el comportamiento de cada canal y cohorte.
Palancas ligadas al embudo
- Retención y onboarding: activar al cliente pronto eleva el LTV cuando reduce cancelaciones.
- Pricing y upsell: aumentar el ingreso por cuenta mejora el valor si no provoca más churn.
- Segmentación: concentrar campañas en perfiles con permanencia superior reduce el CAC real por cliente rentable.
- Atribución: conectar anuncios, CRM y facturación evita premiar canales que generan leads pero no margen.
- SEO y marca: una propuesta clara, apoyada por una identidad de marca coherente, puede mejorar la calidad del tráfico orgánico y de pago. Si el reto está en repartir inversión entre canales, esta comparativa de SEO vs SEM ayuda a ordenar la decisión.
Decisión para captación: ningún plan trimestral debe aprobarse con el ratio aislado. El comité debe exigir fase, payback, retención por cohorte, mix de canales y una hipótesis explícita de mejora.
Recomendaciones para optimizar el ratio LTV vs CAC en embudos y campañas
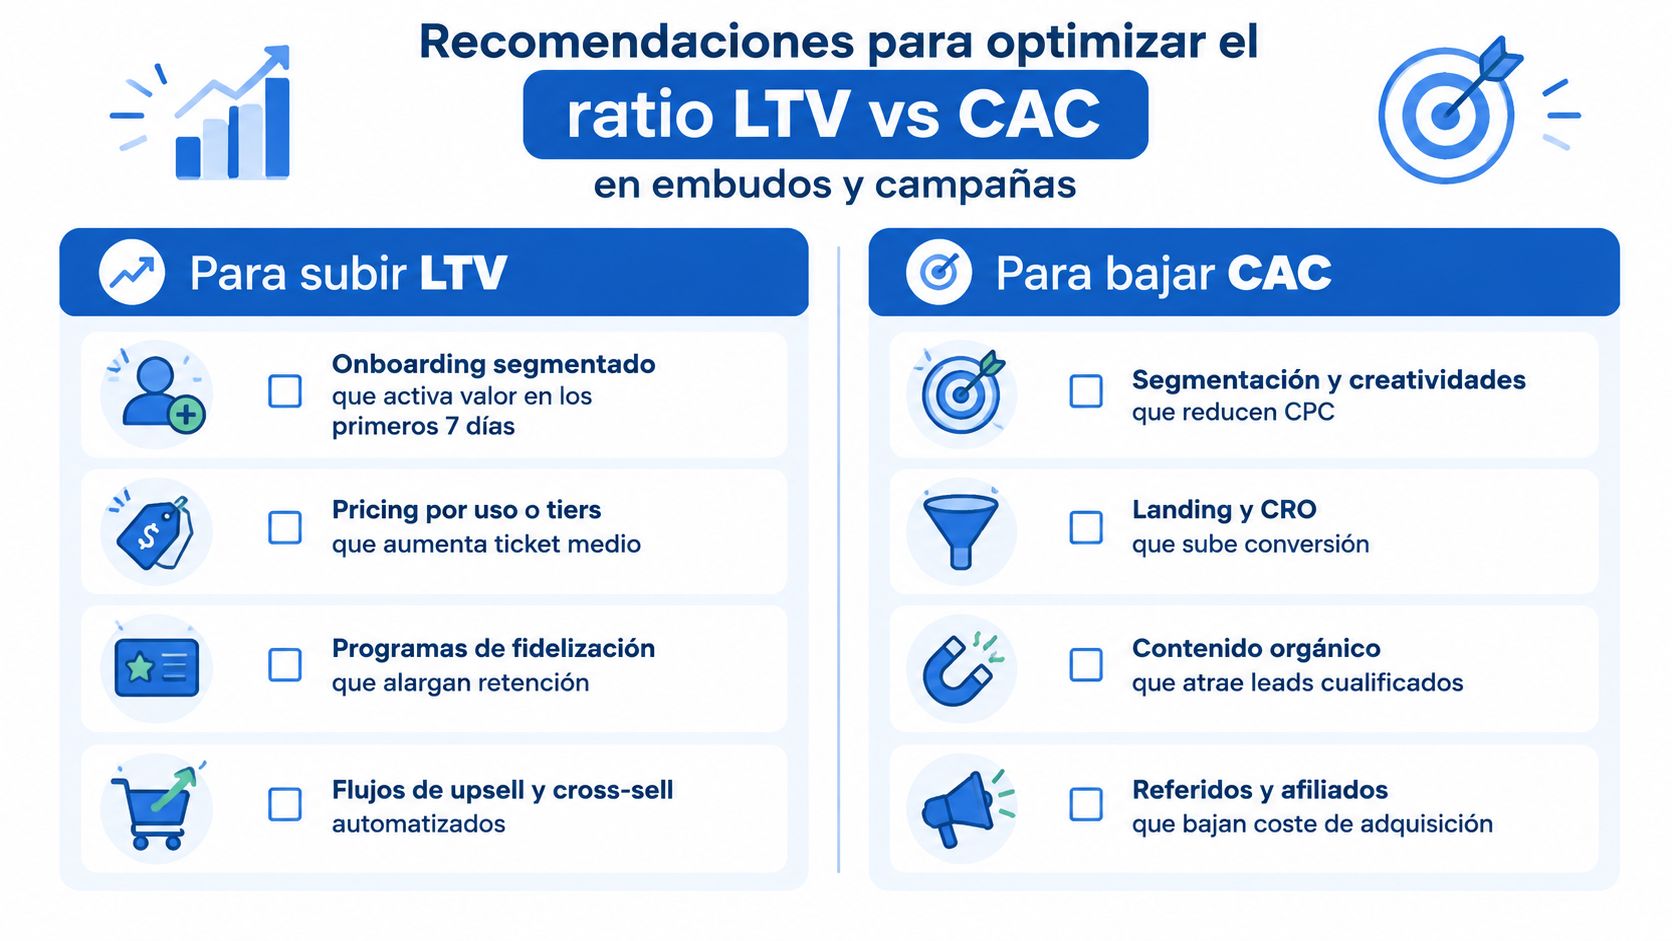
La optimización tiene dos caminos: aumentar el margen que deja cada cliente o reducir el coste de conseguirlo. La elección depende del cuello de botella. Si el CAC está controlado, pero los clientes abandonan pronto, conviene trabajar onboarding y producto. Si la retención es sólida, pero las campañas convierten poco, el foco debe estar en segmentación, creatividades y landing.
Acciones para subir el LTV
- TOFU: crear contenidos que atraigan perfiles con una necesidad concreta, no tráfico indiferenciado.
- MOFU: segmentar el onboarding según uso, tamaño o intención para acelerar la activación.
- BOFU: ofrecer tiers, complementos y condiciones de compra que eleven el ticket sin ocultar el valor.
- Postventa: automatizar upsell, cross-sell y recordatorios de recompra por cohorte.
- Retención: identificar señales de abandono y activar intervenciones antes de la cancelación.
El equipo debe medir cada acción con un KPI financiero. Un onboarding no se valida solo por aperturas, sino por activación, permanencia y LTV posterior. Un programa de fidelización no se justifica por altas, sino por repetición y margen incremental.
Acciones para bajar el CAC
En TOFU, la segmentación por intención y el test de creatividades evitan pagar por audiencias sin demanda. En MOFU, la mejora de mensajes y pruebas de conversión reducen la pérdida entre visita, lead y oportunidad. En BOFU, una landing page orientada a conversión debe eliminar fricción, aclarar la oferta y facilitar el siguiente paso.
El SEO técnico y de contenidos puede capturar demanda existente sin depender de una puja por cada visita. Los referidos y afiliados también merecen una lectura separada, porque el coste puede aparecer en comisiones, incentivos o trabajo de gestión, no solo en una plataforma publicitaria.
Plan de 30, 60 y 90 días
Primeros 30 días: auditar costes, clientes nuevos, margen, atribución y cohortes. El equipo debe fijar una definición única de CAC y LTV antes de comparar campañas.
Hasta 60 días: separar el ratio por canal, campaña, segmento y oferta. Las campañas con ratio bajo y sin hipótesis de mejora deben perder presupuesto, mientras que las de datos incompletos deben pasar por una revisión de tracking.
Hasta 90 días: probar onboarding, pricing, creatividades, CRO y reasignación de inversión. El gasto publicitario solo debería escalar cuando el ratio esté dentro de la banda elegida, el payback sea financiable y la cohorte mantenga una retención coherente.
El dashboard debe mostrar tendencia, no una cifra aislada. CAC, LTV, ratio, payback, margen y retención deben vivir en la misma vista para que marketing y finanzas tomen la misma decisión.
Decisión para captación: escalar gasto únicamente cuando el canal demuestre una economía sostenible con margen real, payback asumible y cohortes que confirmen el LTV proyectado.
Convierte el ratio LTV:CAC en decisiones de inversión
BUZZALYZE ayuda a PYMES y equipos B2B a conectar web, SEO, campañas de pago y medición para mejorar la calidad de los leads y controlar el CAC con datos fiables.
Si quieres detectar qué canal, landing o etapa del embudo está encareciendo la adquisición, solicita una auditoría gratuita. Si prefieres explicarnos primero tu situación, puedes contactar con el equipo de Buzzalyze.